Domain proklamieren.de kaufen?
Wir ziehen mit dem Projekt
proklamieren.de um.
Sind Sie am Kauf der Domain
proklamieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain proklamieren.de kaufen?
Was sind die wichtigsten Schritte bei der Verlautbarung einer offiziellen Ankündigung oder Erklärung?
Die wichtigsten Schritte bei der Verlautbarung einer offiziellen Ankündigung oder Erklärung sind die Planung des Inhalts, die Auswahl der geeigneten Plattformen und Medien für die Verbreitung sowie die Überprüfung der rechtlichen Aspekte und Genehmigungen. Es ist wichtig, eine klare und präzise Botschaft zu formulieren, die Zielgruppe zu identifizieren und sicherzustellen, dass die Informationen korrekt und zeitnah verbreitet werden. Zudem sollte die Kommunikation professionell und transparent gestaltet sein, um Vertrauen und Glaubwürdigkeit zu gewährleisten. **
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
Ähnliche Suchbegriffe für Bestände
Top-Angebote
Produkte zum Begriff Bestände:
-
Mystik als Aussage, Fachbücher von Alois Maria HaasDas Fachbuch "Mystik als Aussage" von Alois Maria Haas bietet eine tiefgehende Analyse mystischer Erfahrungen, die in Texten festgehalten sind. Es untersucht die hermeneutischen Aspekte der mystischen Rede und beleuchtet sowohl die Erfahrungen, die in den Texten intendiert oder rückerinnert werden, als auch die sprachliche Struktur dieser Texte. Haas' Studien bieten systematische und historische Analysen, die sich mit der abendländischen Mystik, insbesondere der rheinländisch-deutschen und spanischen Tradition, sowie vergleichend mit der zen-buddhistischen Mystik befassen. Ziel ist es, die Bedeutung von Texten, die oft als "Texte mit verlorenem Sinn" betrachtet werden, zu ergründen und deren tiefere Bedeutung zu hinterfragen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Schnittstelle von Mystik, Sprache und Geschichte interessieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
Top-Angebote
Produkte zum Begriff Bestände:
-
Die Bestände des Wirtschaftsarchivs Baden-Württemberg, Sachbücher von Gert Kollmer-von Oheim-LoupDie Stiftung Wirtschaftsarchiv Baden-Württemberg legt ein umfassendes Verzeichnis der rund 450 Bestände von Unternehmen, Industrie- und Handelskammern, Handwerkskammern und anderen Institutionen des Wirtschaftslebens vor. Jeder Bestand wird mit weiterführenden Hintergrundinformationen ausführlich vorgestellt. Somit wird ein erster detaillierter Zugang für Forschung und Öffentlichkeit zu den einzigartigen Quellen der wirtschaftlichen, technikgeschichtlichen, sozialen und kulturellen Entwicklung Baden-Württembergs seit der vorindustriellen Zeit bis in die Gegenwart ermöglicht.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bestände des Wirtschaftsarchivs Baden-Württemberg, Fachbücher von Gert Kollmer von Oheimb-Loup, Jutta HanitschDie zweite, erweiterte Auflage von "Die Bestände des Wirtschaftsarchivs Baden-Württemberg" bietet eine umfassende Übersicht über die rund 730 Bestände, die von der Stiftung Wirtschaftsarchiv Baden-Württemberg verwaltet werden. Diese Bestände umfassen Dokumente von Unternehmen, Industrie- und Handelskammern sowie Handwerkskammern und anderen Institutionen des Wirtschaftslebens. Jeder Bestand wird detailliert nach einem einheitlichen Schema beschrieben und mit weiterführenden Informationen versehen. Diese Publikation ermöglicht einen ersten Zugang zu den einzigartigen Quellen, die die wirtschaftliche, technikgeschichtliche, soziale und kulturelle Entwicklung Baden-Württembergs von der vorindustriellen Zeit bis zur Gegenwart dokumentieren. Die sorgfältige Aufbereitung der Informationen macht das Buch zu einem wertvollen Nachschlagewerk für Forschung und Öffentlichkeit.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte bei der Verlautbarung einer offiziellen Ankündigung oder Erklärung?
Die wichtigsten Schritte bei der Verlautbarung einer offiziellen Ankündigung oder Erklärung sind die Planung des Inhalts, die Auswahl der geeigneten Plattformen und Medien für die Verbreitung sowie die Überprüfung der rechtlichen Aspekte und Genehmigungen. Es ist wichtig, eine klare und präzise Botschaft zu formulieren, die Zielgruppe zu identifizieren und sicherzustellen, dass die Informationen korrekt und zeitnah verbreitet werden. Zudem sollte die Kommunikation professionell und transparent gestaltet sein, um Vertrauen und Glaubwürdigkeit zu gewährleisten. **
-
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
-
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
Ähnliche Suchbegriffe für Bestände
-
Mystik als Aussage, Fachbücher von Alois Maria HaasDas Fachbuch "Mystik als Aussage" von Alois Maria Haas bietet eine tiefgehende Analyse mystischer Erfahrungen, die in Texten festgehalten sind. Es untersucht die hermeneutischen Aspekte der mystischen Rede und beleuchtet sowohl die Erfahrungen, die in den Texten intendiert oder rückerinnert werden, als auch die sprachliche Struktur dieser Texte. Haas' Studien bieten systematische und historische Analysen, die sich mit der abendländischen Mystik, insbesondere der rheinländisch-deutschen und spanischen Tradition, sowie vergleichend mit der zen-buddhistischen Mystik befassen. Ziel ist es, die Bedeutung von Texten, die oft als "Texte mit verlorenem Sinn" betrachtet werden, zu ergründen und deren tiefere Bedeutung zu hinterfragen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Schnittstelle von Mystik, Sprache und Geschichte interessieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schalburg:Einkommensteuer-Erklärung 202, Ratgeber von Martin Schalburg, Nina DörflingerAktuell und umfassend. Als täglich einsetzbares Arbeitsmittel bei der routinemässigen Erstellung von Einkommensteuererklärungen enthält der Ratgeber zu allen amtlichen Vordrucken hilfreiche Erläuterungen, Checklisten und relevante Materialien (EStG, ESt-Tabellen, Vordrucke). Der Ratgeber führt Sie Zeile für Zeile durch die amtlichen Vordrucke, damit Sie die richtigen Eintragungen für die vorliegenden Fallgestaltungen vornehmen können. Ihr kompetenter Wegweiser durch die Steuererklärung: - Nützliche Ausfüllhilfe und umfassendes Nachschlagewerk zu den amtlichen Vordrucken - Mit anschaulichen Beispielen, Beratungshinweisen und Checklisten - Unter Berücksichtigung der aktuellen Rechtsprechung und Verwaltungsauffassung - Vordrucke in Originalgrösse abgedruckt Das ist neu: - Anlage Mobilitätsprämie - Zweites Gesetz zur steuerlichen Entlastung von Familien sowie zur Anpassung weiterer steuerlicher Regelungen (Zweites Familienentlastungsgesetz) - Gesetz zur Umsetzung des Klimaschutzprogramms 2030 im Steuerrecht (KlimaSchStRUmsG) - Jahressteuergesetz 2020 (JStG 2020) - Gesetz zur Umsetzung der Anti-Steuervermeidungsrichtlinie (ATAD-Umsetzungsgesetz - ATADUmsG) - Gesetz zur Stärkung des Fondsstandorts Deutschland und zur Umsetzung der Richtlinie (EU) 2019/1160 zur Änderung der Richtlinien 2009/65/EG und 2011/61/EU im Hinblick auf den grenzüberschreitenden Vertrieb von Organismen für gemeinsame Anlagen (Fondsstandortgesetz - FoStoG) - Gesetz zur Modernisierung des Körperschaftsteuerrechts.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
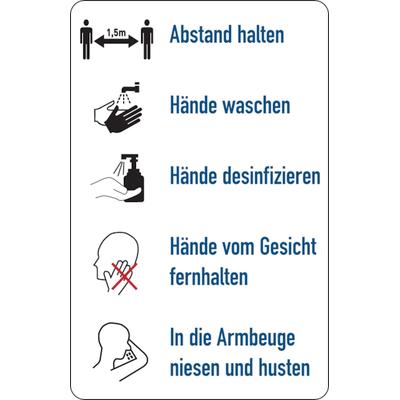
Hygieneschild, Verhaltensregeln gegen die Verbreitung von Viren - 200x300x1.5 mm KunststoffHygieneschild, Verhaltensregeln gegen die Verbreitung von Viren - 200x300x1.5 mm Kunststoff Hinweisschild, Verhaltensregeln Eigenschaften: Material: Kunststoff, Polystyrol Maße: 300 x 200 mm Grundfarbe: Weiß: Aufdruck: Schwarz, Blau Ecken:...10,20 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
-
Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.